The Middle East’s entertainment industry is undergoing a structural transformation, fueled by sovereign investment, rapid digitalization, and one of the world’s youngest audiences. From Saudi Arabia’s Vision 2030 to the region’s expanding streaming, gaming, and film industries, the Middle East is emerging not only as a major consumer market but as an increasingly influential force …
Le grand écran du désert : comment le Moyen-Orient est devenu la prochaine superpuissance du divertissement
Introduction : Une région recâblée
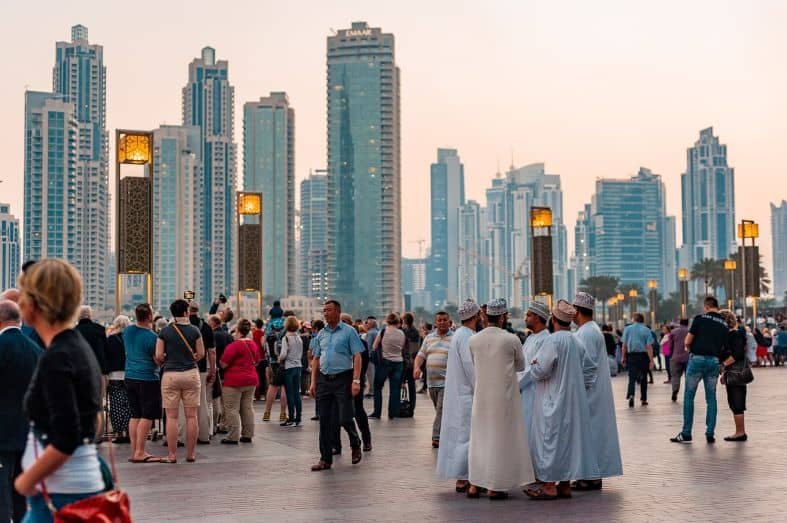
Pendant des décennies, le paysage du divertissement au Moyen-Orient a été marqué par les antennes paraboliques, les chaînes de télévision publiques et un contenu diffusé au rythme des lourdeurs administratives. Aujourd'hui, ce paysage est méconnaissable. Le marché des médias et du divertissement au Moyen-Orient devrait atteindre 48,43 milliards de dollars d'ici fin 2026, contre 44,16 milliards en 2025, et devrait grimper jusqu'à près de 76,79 milliards d'ici 2031 – soit un taux de croissance annuel composé de 9 661 milliards de dollars, supérieur à celui de la plupart des marchés mondiaux. Il ne s'agit pas d'une simple croissance, mais d'une transformation structurelle, alimentée par la convergence de facteurs démographiques (notamment la jeunesse), de la richesse souveraine et des infrastructures numériques, qui redéfinit la manière dont la région consomme, crée et exporte la culture.
Les moteurs de la croissance
Vision 2030 et le poids du capital de l'État
Aucun facteur n'explique mieux cette trajectoire que la Vision 2030 de l'Arabie saoudite. La volonté du royaume de diversifier son économie a fait du divertissement un secteur stratégique, le Fonds d'investissement public (PIF) ayant acquis une participation de 541 000 milliards de dollars dans le groupe MBC – le plus grand conglomérat médiatique de la région – et investi des milliards dans tous les secteurs, des chaînes de cinémas aux studios de jeux vidéo. L'Arabie saoudite dominait le marché régional avec une part de 39 221 000 milliards de dollars en 2025, et ses investissements publics continuent de soutenir la demande. Les Émirats arabes unis, quant à eux, enregistrent le taux de croissance annuel composé le plus élevé, à 11 081 000 milliards de dollars, grâce à leur connectivité avancée et à un environnement réglementaire favorable à l'innovation qui attirent les acteurs internationaux.
Le saut de l'infrastructure numérique
La région n'a pas simplement adopté les médias numériques ; elle y a fait un bond en avant. Les opérateurs historiques de télécommunications ont déployé la 5G dans les grandes villes, permettant une latence inférieure à 10 millisecondes et rendant possibles le streaming 4K, le cloud gaming et la réalité augmentée en temps réel. Saudi Telecom a alloué plus de 2,4 milliards de dollars américains à la 5G et à la modernisation de son réseau fibre optique pour la seule année 2024. Aux Émirats arabes unis, le taux de pénétration de la fibre optique jusqu'au domicile a dépassé 951 000 THB (3 Troubles par mètre cube) dans les principaux émirats, engendrant une course à la monétisation de la bande passante via des offres OTT premium et la publicité interactive. Le taux de pénétration des smartphones a franchi la barre des 901 000 THB (3 Troubles par mètre cube) à l'échelle régionale en 2024, et le nombre de connexions à la télévision connectée a doublé dans les foyers saoudiens en trois ans — un parc d'appareils qui encourage les consommateurs à délaisser les décodeurs satellite traditionnels au profit d'applications grand public.
Un public jeune et natif du numérique
Le Moyen-Orient possède l'une des populations les plus jeunes au monde, et ses habitudes de consommation diffèrent fondamentalement de celles des générations précédentes. Le visionnage sur mobile surpasse désormais la télévision linéaire chez les moins de 35 ans. Les Millennials ont généré la plus grande part des revenus en 2025, tandis que la génération Z connaît la croissance la plus rapide, impulsant des stratégies de contenu privilégiant les formats mobiles, les créations originales et l'e-sport. Les smartphones ont représenté 44 881 milliards de dollars de la valeur de la consommation de médias, confirmant ainsi le statut de la région comme marché « mobile first ».
La forme du marché
Domination numérique et guerres du streaming
Les plateformes numériques ont généré 59,621 billions de dollars de revenus en 2025, un chiffre en constante augmentation à mesure que les audiences se tournent vers les contenus à la demande. Les services de vidéo à la demande ont dominé les catégories de contenus, captant près de 301 billions de dollars de revenus. Les services d'abonnement restent prépondérants, représentant 45,921 billions de dollars du marché, même si les modèles freemium et les achats intégrés gagnent du terrain, notamment dans les jeux vidéo et le divertissement interactif, et devraient dépasser 15,62 milliards de dollars d'ici 2031.
La publicité : le segment à la croissance la plus rapide
La publicité a généré 13,22 milliards de dollars en 2025, soit 29,931 billions de dollars du marché, et devrait croître à un TCAC de 11,051 billions de dollars, ce qui en fait le segment à la croissance la plus rapide jusqu'en 2031. La maturation des outils programmatiques et l'amélioration de la mesure d'audience renforcent la confiance des annonceurs, les formats financés par la publicité devant surpasser les modèles vidéo transactionnels.
L'essor du jeu vidéo et de l'e-sport
Le jeu vidéo est devenu un pilier de l'économie du divertissement dans la région. La forte présence du mobile et l'essor fulgurant de l'e-sport stimulent la croissance des revenus, les microtransactions intégrées aux applications constituant un canal de monétisation essentiel. La convergence du jeu vidéo avec les formats immersifs – réalité virtuelle, réalité augmentée et initiatives de métavers – place la région à l'avant-garde du divertissement interactif.
Les défis : piratage, réglementation et talents
Piratage et fuites de revenus
Malgré le renforcement des mesures de répression, le piratage demeure un fléau persistant pour le marché. Le démantèlement en 2024 de Cima4U, un portail illégal enregistrant 30 millions de visites mensuelles, a mis en évidence l'ampleur du problème. Environ 231 millions d'utilisateurs dans la région utilisent encore des boîtiers IPTV piratés, et le partage de comptes atteint 351 millions en Arabie saoudite, ce qui diminue la valeur des abonnements et dissuade les annonceurs premium exigeant des mesures d'audience vérifiées.
Fragmentation réglementaire et censure des contenus
Le cadre réglementaire de la région est loin d'être uniforme. Chaque pays applique ses propres procédures d'approbation de contenu, normes de censure et exigences en matière de licences, ce qui crée un paysage fragmenté et complexifie les stratégies de distribution régionales. Le contenu doit se conformer à des normes culturelles et religieuses strictes, et des adaptations sont nécessaires pour tout, des vêtements révélateurs aux représentations LGBT. Le cadre réglementaire saoudien pour les médias couvre désormais huit principes d'intelligence artificielle responsable, et ajoute des exigences en matière de documentation et de conformité pour le contenu généré par l'IA.
Le déficit de talents
La pénurie de talents créatifs qualifiés demeure une contrainte structurelle. Malgré une accélération des investissements dans les infrastructures de production – notamment le développement de studios de production virtuels de pointe et de méga-installations de production –, le nombre de scénaristes, de réalisateurs et de techniciens formés n'a pas suivi la demande.
L'avenir : partenariats, localisation et soft power
L'avenir du divertissement dans la région sera façonné par des partenariats stratégiques entre les chaînes de télévision régionales et les plateformes de streaming internationales. MBC a intégré Netflix à son offre pour préserver ses revenus publicitaires, tandis que les acteurs mondiaux privilégient de plus en plus les stratégies de contenu localisées à l'entrée directe sur le marché. La consolidation du secteur – notamment la fusion d'Anghami avec OSN+ – crée de nouvelles opportunités de ventes croisées et redessine le paysage concurrentiel.
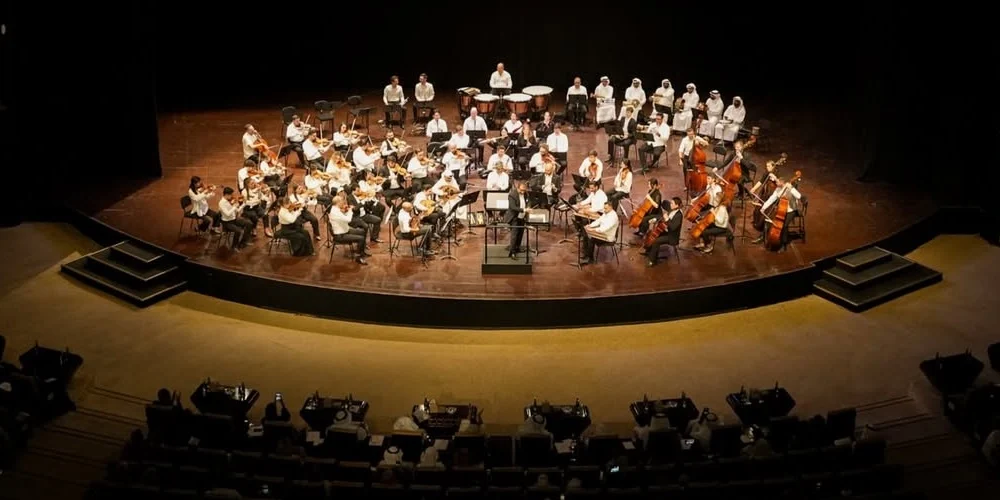
Au-delà de l'économie, le divertissement est devenu un instrument d'influence. Au Festival de Cannes 2026, la présence des pays du Golfe était indéniable : une banderole de trois étages et demi faisant la promotion des studios Jax de Riyad, des événements de la Red Sea Film Foundation à l'Hôtel du Cap et un brunch organisé par la Commission du film saoudienne sur la plage. L'Arabie saoudite est déjà le quinzième marché mondial du box-office, et l'investissement de la région dans la production cinématographique internationale relève autant de l'influence que des revenus.
Conclusion : Un marché en pleine croissance
Le marché des médias et du divertissement au Moyen-Orient ne se contente pas de croître : il arrive à maturité. La combinaison de fonds souverains, d’infrastructures numériques et d’une population jeune, née avec le numérique, a créé un marché de plus en plus autonome, capable de produire des contenus qui trouvent un écho tant au niveau régional que mondial. Les défis sont bien réels : le piratage érode les revenus, la fragmentation réglementaire complique le développement à grande échelle et le vivier de talents est en deçà des ambitions. Pourtant, aucun de ces facteurs n’a compromis les perspectives à long terme de la région. Comme le montrent les chiffres, le désert ne se contente pas de regarder les écrans : il en construit, et le monde commence à s’y intéresser.

Abonnez-vous à notre newsletter
Restez informé(e) de nos actualités et offres
Thank you for subscribing to the newsletter.
Oops. Something went wrong. Please try again later.